 di Néstor Prieto Amador
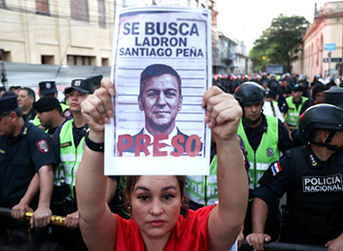
Il Paraguay, uno dei Paesi più incerti dell'America Latina, sta vivendo un terremoto politico la cui portata è ancora difficile da quantificare. Il crollo della Ueno Bank, la più grande banca del Paese, presso la quale erano depositati i conti di sei adulti su dieci, ha fatto cadere il presidente Santiago Peña in soli tre giorni. Si è dimesso giovedì scorso dopo che il suo stesso partito ha annunciato l'intenzione di avviare la procedura di impeachment.
La crisi, che ha lasciato tre milioni di paraguaiani senza accesso ai propri risparmi, ha colpito l'ex presidente e l'unico partito di fatto del paese, il Partito Colorado, che governa il Paraguay dal 1947 – prima, durante e dopo la dittatura di Alfredo Stroessner – con la sola eccezione del progressista Fernando Lugo, deposto nel 2012 attraverso una rapida procedura di impeachment che gran parte della regione ha definito un colpo di stato parlamentare. Questa volta, l'onnipresente Partito Colorado ha scelto di consegnare il proprio presidente piuttosto che rischiare il potere che detiene da quasi otto decenni.
Tutto è iniziato lunedì 2 novembre, quando la Banca Centrale del Paraguay (BCP) ha deciso di intervenire nella Ueno Bank per liquidarla in modo ordinato. La banca non disponeva di riserve sufficienti. La legge impone alle banche di mantenere un coefficiente di solvibilità – liquidità disponibile – pari a 12 garanzie di capitale proprio per ogni 100 garanzie assunte tramite prestiti; la Ueno aveva solo 5,56 garanzie rimanenti. L'annuncio, dato il giorno successivo, ha bloccato di colpo i conti di tutti i suoi clienti.
La crescita di Ueno
Il Gruppo Vázquez, un conglomerato a conduzione familiare nato come società di prestiti, ha lanciato un'app mobile che offre conti gratuiti, cashback e trasferimenti istantanei. Già riconosciuto come istituto bancario, ha acquisito Visión Banco nel 2024 e a marzo ha emesso obbligazioni internazionali per 350 milioni di dollari, una mossa senza precedenti nel Paese. Il suo marchio ha dato il nome agli stadi di Olimpia e Cerro Porteño, i due colossi del calcio paraguaiano. Alla fine del 2025 contava 2,9 milioni di clienti, più di qualsiasi altra banca, pur classificandosi al quinto posto per volume di depositi. Deteneva inoltre circa 850 milioni di dollari per enti pubblici, di cui tra 355 e 380 milioni di dollari appartenenti all'Istituto di Previdenza Sociale (IPS), il fondo pensionistico e sanitario per i lavoratori dipendenti.
Questa crescita non può essere spiegata senza il potere politico. L'ex presidente Peña era azionista di Ueno Holding, la società madre del gruppo, fino a marzo 2025. La sua ascesa fulminea è stata alimentata da fondi pubblici: l'IPS (Istituto di Previdenza Sociale), la compagnia elettrica statale e la diga di Itaipu vi hanno depositato centinaia di milioni di dollari. Più una banca attrae, più presta, e alcuni di questi prestiti sono finiti in società appartenenti allo stesso Gruppo Vázquez. La Sovrintendenza delle Banche, l'organismo di vigilanza della Banca Centrale del Paraguay (BCP), ha rilevato a giugno che questi prestiti superavano i limiti di legge e ha chiesto a Ueno di cederli. Secondo Última Hora, la banca li ha venduti per 74,4 milioni di dollari a Vinanzas, un'altra società legata al gruppo, utilizzando denaro che Ueno stesso avrebbe prestato alla banca. Il rischio non ha mai abbandonato la banca; ha semplicemente cambiato nome.
La procura ha incriminato 27 persone, tra cui Federico Miguel Vázquez, il proprietario del gruppo. Durante una perquisizione nella sua abitazione, gli inquirenti hanno rinvenuto un documento che spiegava come manipolare appalti governativi per un valore di 241 milioni di dollari, specificamente destinati a Itti, una società appartenente allo stesso conglomerato di Ueno Banco. Tra questi appalti figuravano anche forniture per la residenza presidenziale. L'opposizione interpreta questo fatto come la prova che la banca e il governo operassero come un'unica entità, con Peña Nieto al comando. Quest'ultimo aveva minimizzato il caso, definendolo una questione puramente tecnica.
Martedì, le carte e l'app hanno smesso di funzionare. Quasi 280.000 clienti avevano un conto esclusivamente presso Ueno e circa 32.000 pensionati ricevevano lì la loro pensione. Clienti e dipendenti si sono accalcati fuori dalle filiali chiuse, presidiate dalla polizia, impossibilitati a prelevare un solo guaraní, la valuta ufficiale del paese. Il Congresso ha approvato in tempi record una legge che anticipa a ciascun depositante fino a 40 salari minimi, circa 19.800 dollari, dal Fondo di Garanzia dei Depositi. Il guaraní si è svalutato di circa l'8% e sono scoppiate proteste davanti al Congresso con slogan come "Fuori tutti!".
Un'esplosione politica controllata
Peña ha tentato di resistere. Mercoledì ha proposto un nuovo direttore per la Banca Centrale, ma il Senato ha respinto la sua richiesta. La fazione di maggioranza del suo stesso partito, l'onnipresente Partito Colorado, aveva deciso di sacrificarlo per evitare che la crisi bancaria li travolgesse. Quello stesso pomeriggio, l'opposizione e i dissidenti all'interno del partito al governo hanno avviato la procedura di impeachment per rimuovere lui e il suo vicepresidente, Pedro Alliana.
Qui l’articolo completo


Per rispetto dell'autore, ho lasciato il titolo originale. Ma il vero titolo doveva essere "il presidente che si è inghiottito una banca". Lui e tutti i suoi sodali.
Un deposito bancario è un credito verso una banca. Il saldo indica quanto l’istituto deve restituire al cliente; la possibilità di utilizzarlo dipende anche dal suo funzionamento e dalle procedure applicabili. Il caso Ueno rende visibile una dipendenza che, quando tutto funziona, tendiamo a dimenticare.
Il white paper di Bitcoin parte proprio dall’idea di pagamenti tra persone senza un’istituzione finanziaria nel mezzo. Con BTC custoditi in un wallet di cui controlli le chiavi, non devi chiedere a una banca di restituirti quei bitcoin. La loro disponibilità non dipende dal bilancio di quell’istituto.
A questo si aggiungono regole verificabili, trasferibilità globale e un’emissione prevedibile, con il limite di 21 milioni di BTC previsto dal protocollo. Come spiegano le FAQ di Bitcoin.org, utilità e scarsità contribuiscono al suo valore; il prezzo dipende anche da domanda e offerta. La scarsità, da sola, non garantisce un rendimento.
Il valore di una rete monetaria aperta si comprende meglio quando poter disporre del proprio denaro smette di essere scontato. Questa utilità esiste anche nei giorni in cui BTC scende. Il dissesto di una banca non permette invece di prevedere rialzi di Bitcoin né dimostra che convertirvi tutti i risparmi sarebbe stata la scelta migliore.
Nel frattempo la banca può utilizzare, investire e prestare il 98% di quanto il correntista gli ha prestato (depositato).
Quando la banca investe bene e fa utili, gli utili sono privati
Quando la banca investe male e va in crisi, le perdite sono pubbliche
Ueno Bank è solo la più recente di queste dimostrazioni... e non è solo roba da "terzo mondo" in quanto nel 2023 c'è stato il collasso della Silicon Valley Bank en.wikipedia.org/.../...
Banche minori falliscono in continuazione. E in Italia la legge del Fondo Interbancario a garanzia dei depositanti garantisce infatti un rimborso dei conti correnti fino a 100.000 euro in caso di fallimento di una banca, cioè come sopra finchè la banca fa utili se li tiene, se collassa paga lo stato cioè noi.
www.fitd.it/Cosa_Facciamo/Garanzia_dei_depositanti
Rispetto??
Deve ringraziare che gli hanno attribuito solo un discorso molto probabilmente generato da I A e non altro.
Per ora !!
E questo vale per tutti
Fine ot
Il grosso problema nasce quando sono invece le famiglie dei banchieri a controllarle, le quali da centinaia di anni gestiscono gli istituti finanziari senza che vi sia un ricambio, come avviene negli altri ambiti, commerciali e industriali.
Costoro per mantenere il potere devono, ogni tanto, creare crisi economiche per “tagliare le gambe” a chi potrebbe soppiantarli, perché più bravi e capaci, oltre al fatto che nei momenti di crisi possono assorbire aziende in difficoltà, a prezzi ridicoli.
Per capire cosa accade e chi siano i veri responsabili di questi FURTI, guardatevi il docufilm: “INSIDE JOB”.
Dante Bertello.
In Romania ? 3 mesi..
Altri stati più civili e meno socialisti del nostro al massimo 10-12 mesi.
Nel frattempo la banca Italiana cosa può fare ? Incatenare il direttore della filiale davanti ai portoni del tribunale armato di tanta pazienza da aspettare i comodi del giudice fallimentare ?
Soluzione ? Mai prestare soldi a chi non ha soldi!!
E così i 4/ 5 di quelli che sono riusciti a comprarsi la casetta, non avrebbero potuto comprarsi niente.
E dopo ci si chiede come mai qualcuno si rivolge all'usuraio di turno..
Prossimo programma politico ? Diritto ad avere la casetta singola con giardinetto.
Il conto pagato da chi ?
Un dettaglio !!
PATRIMONIALE ai ricchi Italiani (che non vivono in Italia sempre che non abbiano passaporto Svizzero come il relativo patrimonio )..
PS non mi interessa difendere la banche.. Ho solo riportato la realtà dei fatti !!!
Massimo, quando è possibile vedere il video?
grazie e buona giornata